
Le régime des impatriés constitue un levier d’attractivité extrêmement puissant, encore sous-utilisé en pratique.
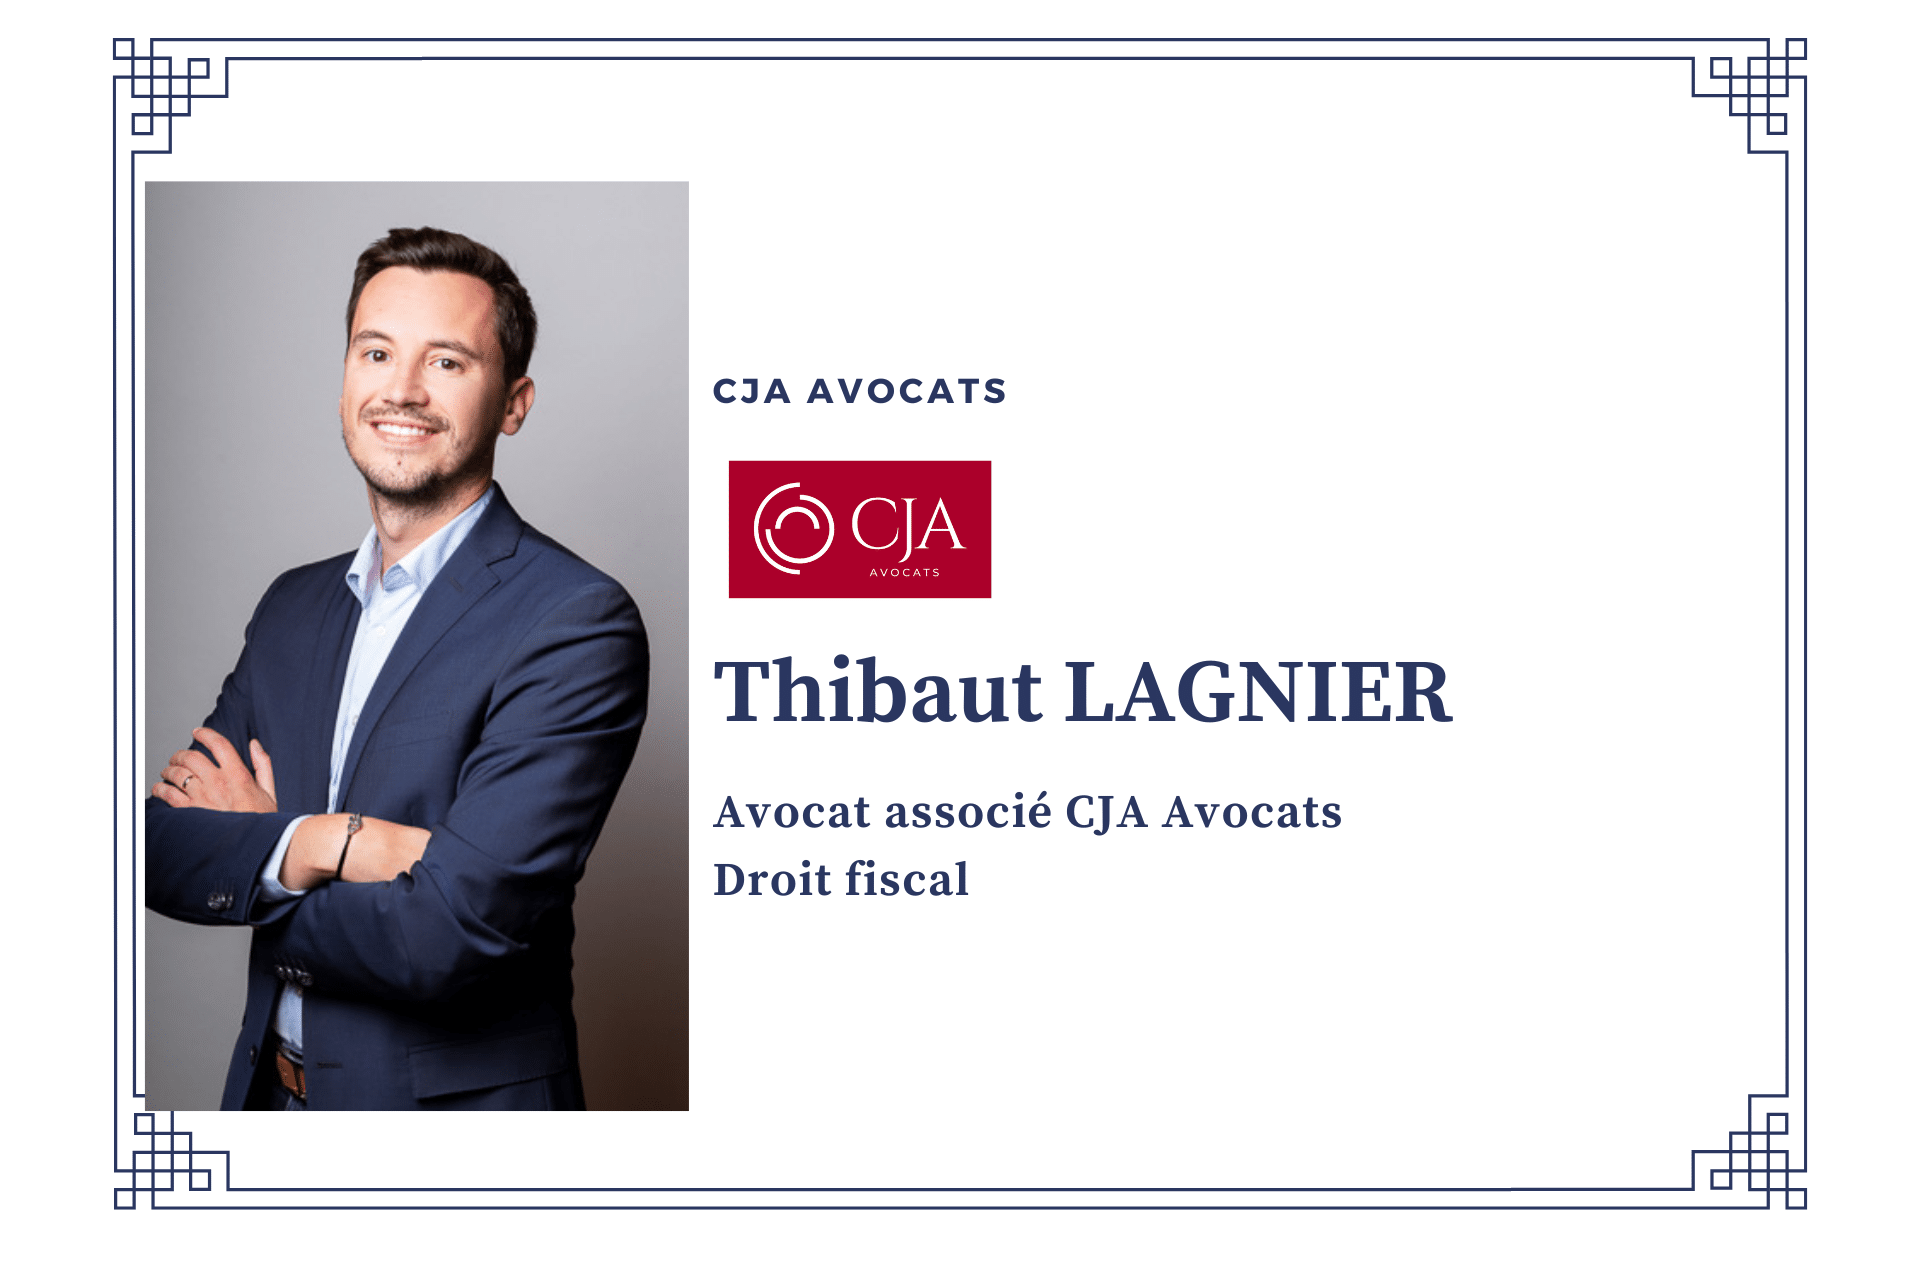
Me Thibaut LAGNIER – CJA Avocats
Recruter un salarié étranger, accueillir un talent international ou créer une entreprise en France soulève immédiatement des questions fiscales importantes: résidence fiscale, imposition des revenus, régime d’impatriation, obligations déclaratives, articulation avec la sécurité sociale, etc.
Sur le terrain, nous constatons que ces enjeux sont encore trop rarement anticipés, alors que :
- en tant qu’employeur, vous pouvez renforcer l’attractivité de votre offre auprès de profils internationaux, notamment dans la mise en œuvre du régime des impatriés (article 155 B du CGI) ;
- en tant que salarié, anticiper les questions fiscales permet de sécuriser votre situation personnelle, d’éviter les risques de redressement, et de bénéficier d’opportunités fiscales comme celles liées au régime des impatriés.
C’est dans ce contexte que Lozen Avocats a choisi de structurer un partenariat avec le cabinet CJA Avocats.
Le but ?
Vous proposer une approche globale et sécurisée de la mobilité internationale.
Me Thibaut LAGNIER, associé chez CJA Avocats, intervenant en droit fiscal, est le partenaire clé de cette collaboration.
Il revient notamment sur son parcours, les enjeux de notre partenariat et, surtout, sur les opportunités fiscales liées au recrutement de talents internationaux, avec un éclairage particulier sur le régime des impatriés.
Peux-tu nous raconter ton parcours et ce qui t’a donné envie de te tourner vers le droit fiscal ?
J’ai effectué mes études à l’Université Jean Moulin Lyon III et à l’École des Avocats Rhône-Alpes, puis j’ai prêté serment en décembre 2017.
J’ai ensuite débuté ma carrière comme avocat collaborateur dans un cabinet régional, où j’ai exercé pendant cinq ans, avant de rejoindre le cabinet CJA Avocats en décembre 2022. J’ai été coopté associé en janvier 2024, en charge de la pratique fiscale.
J’ai découvert le droit fiscal au cours de mes études en troisième année et j’ai choisi de m’y spécialiser dans le cadre de mon Master. Ce qui m’a immédiatement attiré, c’est que cette matière combine à la fois le conseil et le contentieux, soit les deux dimensions les plus emblématiques du métier d’avocat.
En pratique, quelles sont les difficultés fiscales les plus fréquentes rencontrées par les salariés internationaux qui s’installent en France ?
Les difficultés les plus fréquentes tiennent d’abord à la complexité des règles françaises et à leur articulation avec celles du pays d’origine.
En pratique, trois sujets reviennent systématiquement :
- La détermination de la résidence fiscale, qui conditionne l’étendue de l’imposition en France et peut entraîner des situations de double résidence si elle n’est pas correctement anticipée.
- La gestion du risque de double imposition, notamment lorsque les revenus restent partiellement rattachés à l’étranger (bonus, actions, retraites, revenus immobiliers).
- La fiscalité des éléments de rémunération complexes, comme les plans d’actions gratuites ou de stock-options, qui nécessitent une analyse fine des périodes d’acquisition et des conventions fiscales applicables.
À cela s’ajoutent souvent des problématiques plus opérationnelles : obligations déclaratives nombreuses, méconnaissance des dispositifs spécifiques, ou encore décalage entre les pratiques RH internationales et les règles fiscales françaises.
Pourquoi la notion de résidence fiscale est-elle centrale en matière de mobilité internationale ?
La résidence fiscale est véritablement la clé de voûte de toute analyse en mobilité internationale.
Elle détermine :
- Le périmètre d’imposition : un résident fiscal français est imposable en France sur l’ensemble de ses revenus mondiaux, alors qu’un non-résident ne l’est que sur ses revenus de source française.
- L’application des conventions fiscales internationales, qui reposent largement sur cette notion pour répartir le droit d’imposer entre États.
- L’accès à certains régimes fiscaux spécifiques, comme le régime des impatriés.
En pratique, la difficulté vient du fait que les critères de résidence peuvent différer d’un pays à l’autre. Cela crée des situations de conflit qu’il faut résoudre en s’appuyant sur les conventions fiscales, avec des critères hiérarchisés (foyer permanent, centre des intérêts économiques, etc.).
Le régime d’impatriation (article 155 B du CGI) est souvent méconnu des employeurs qui recrutent à l’international : quels en sont, selon toi, les principaux atouts ?
Le régime des impatriés constitue un levier d’attractivité extrêmement puissant, encore sous-utilisé en pratique.
Ses principaux atouts sont les suivants :
- Une exonération partielle de la rémunération, notamment sur la prime d’impatriation ou, sur option, une fraction forfaitaire de la rémunération (jusqu’à 30 %).
- Une exonération sur certains revenus de source étrangère, ce qui est particulièrement intéressant pour les profils mobiles disposant d’actifs ou d’investissements à l’international.
- Une durée d’application étendue, désormais jusqu’à huit ans, ce qui renforce la visibilité pour les employeurs comme pour les salariés.
Au-delà de l’avantage financier, ce régime permet surtout d’aligner la compétitivité fiscale de la France avec celle d’autres juridictions attractives, à condition d’être anticipé et correctement structuré dès l’embauche.
Quel premier réflexe fiscal recommanderais-tu à une entreprise qui envisage de recruter un salarié étranger ?
Le premier réflexe doit être d’anticiper, idéalement en amont de toute négociation contractuelle.
Concrètement, cela passe par :
- Une analyse préalable de la situation fiscale du salarié, incluant sa résidence actuelle, la nature de sa rémunération et ses attaches personnelles et économiques.
- Une simulation du coût fiscal et social global, pour éviter les écarts entre le package « promis » et le net effectivement perçu.
- L’identification des dispositifs applicables, notamment le régime des impatriés, qui doit être mis en place dès le départ pour être pleinement sécurisé.
En résumé, une approche coordonnée entre fiscalistes, RH et éventuellement conseils locaux permet d’éviter des ajustements coûteux a posteriori et de sécuriser à la fois l’employeur et le salarié.
Grâce à ce partenariat avec CJA Avocats en fiscalité internationale, Lozen Avocats renforce son accompagnement global des entreprises et des talents internationaux, en intégrant pleinement les enjeux fiscaux dès l’amont de vos projets.
Commentaires récents